
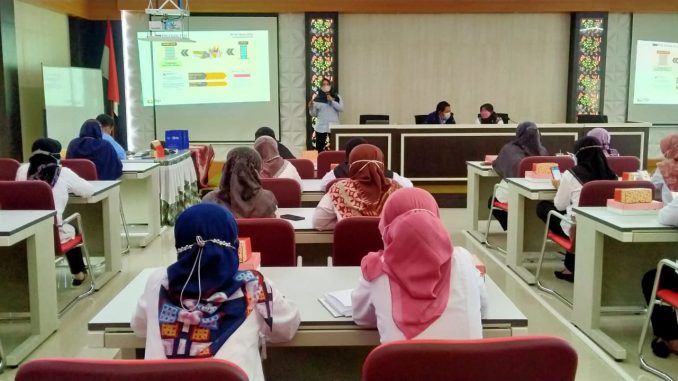
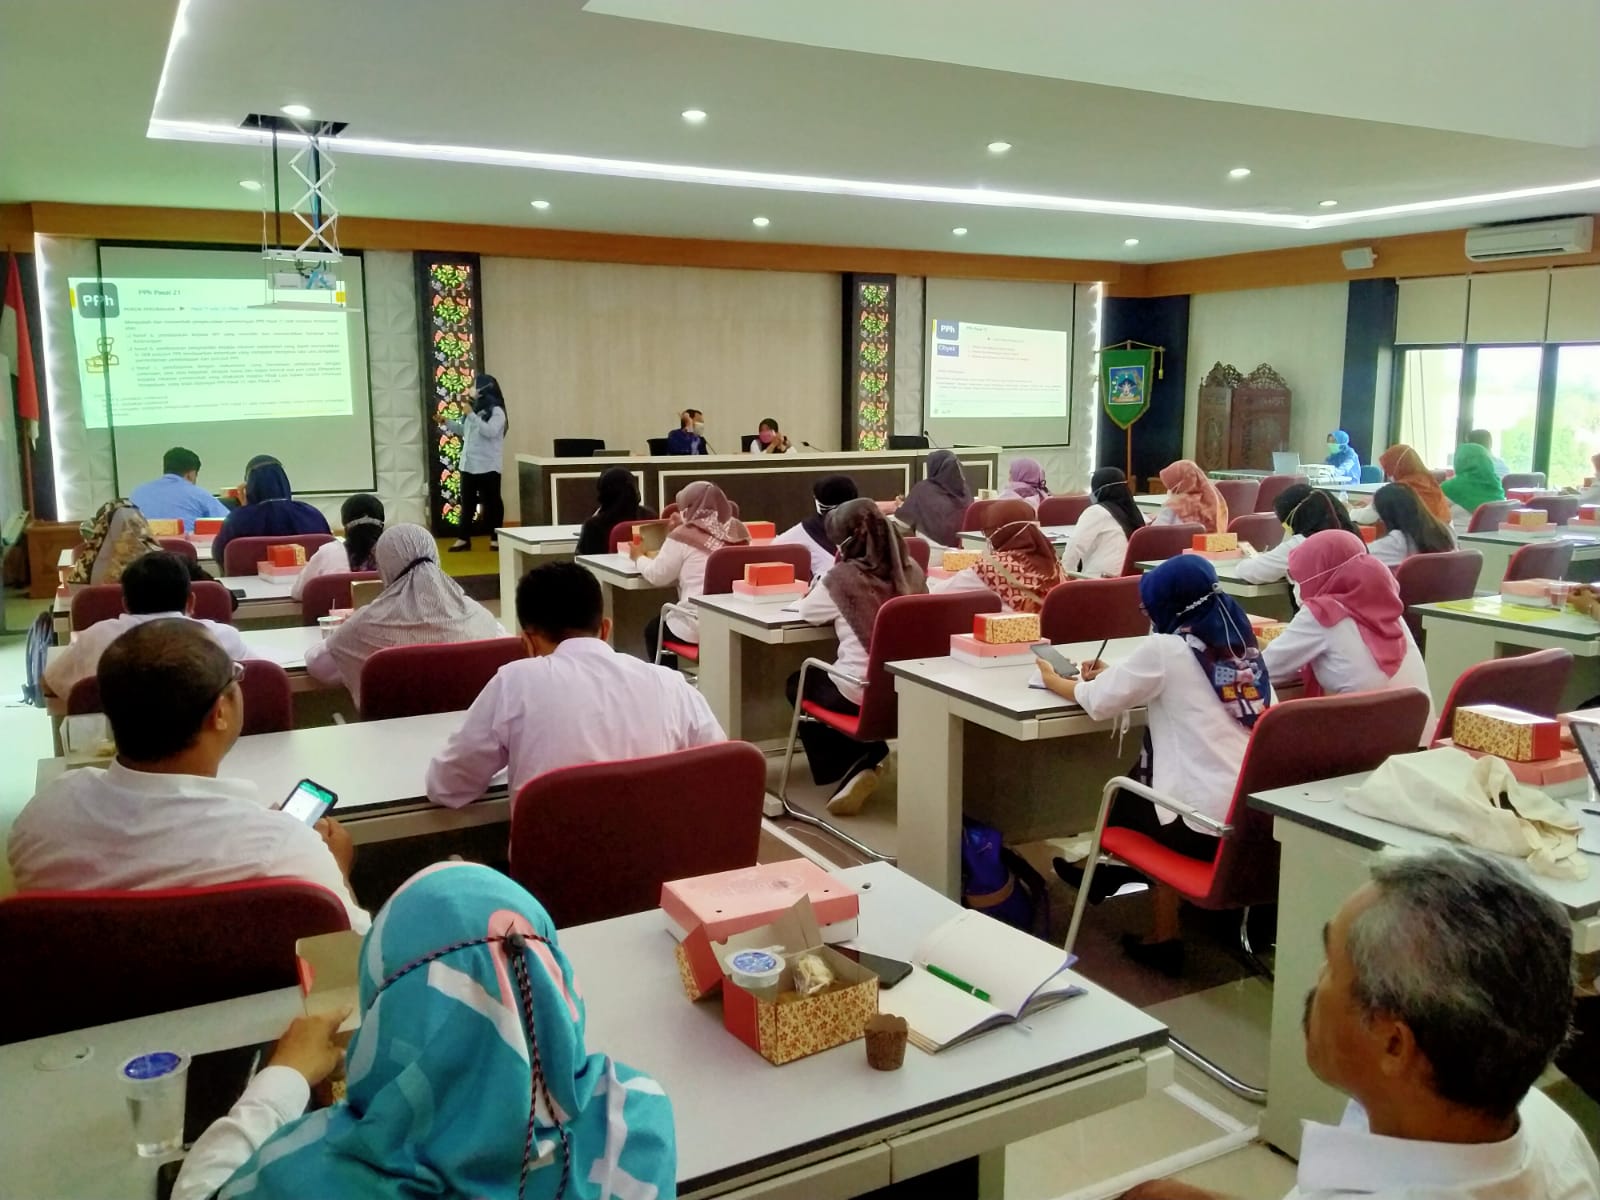
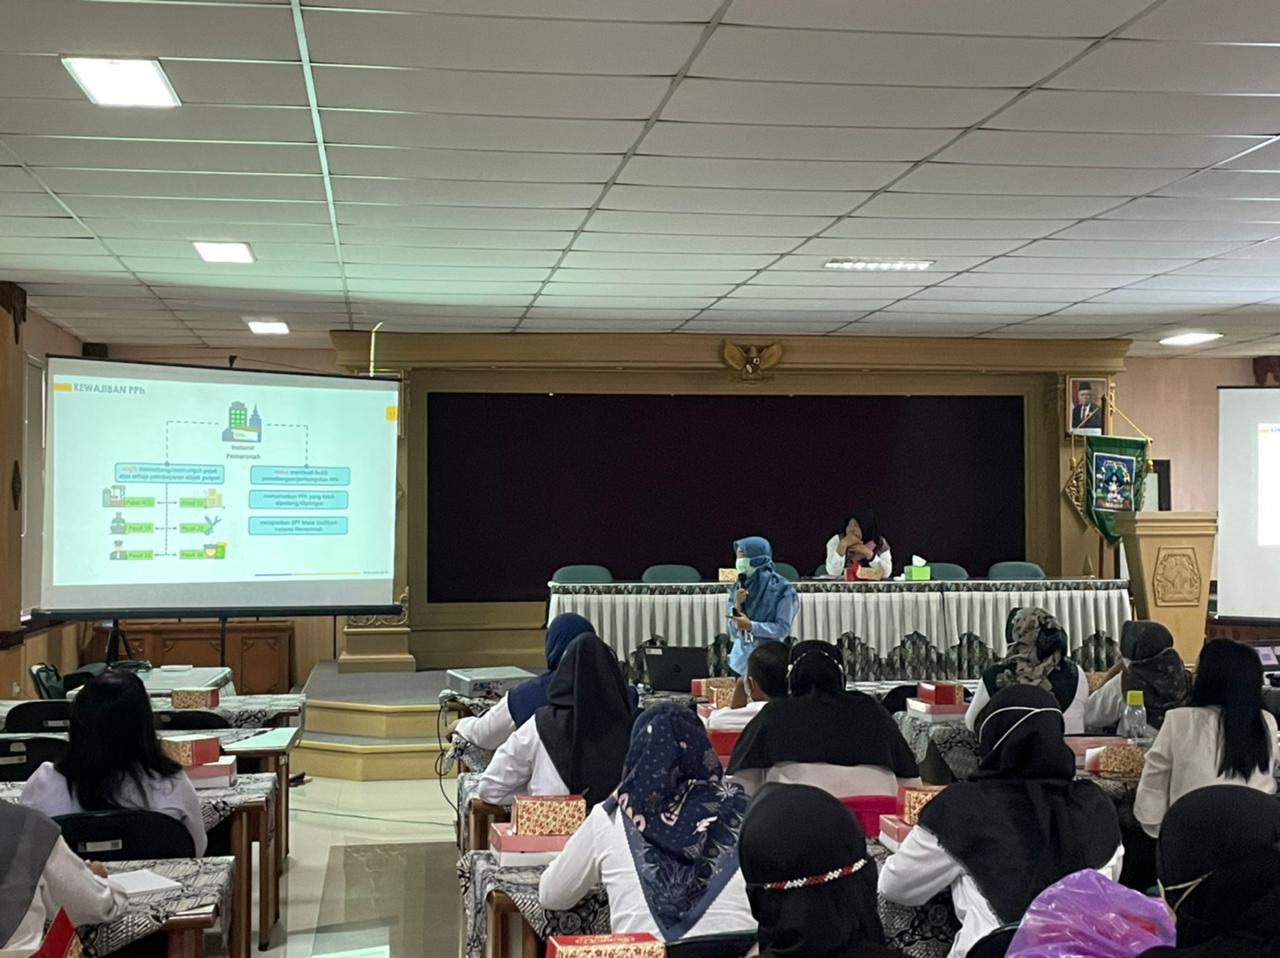
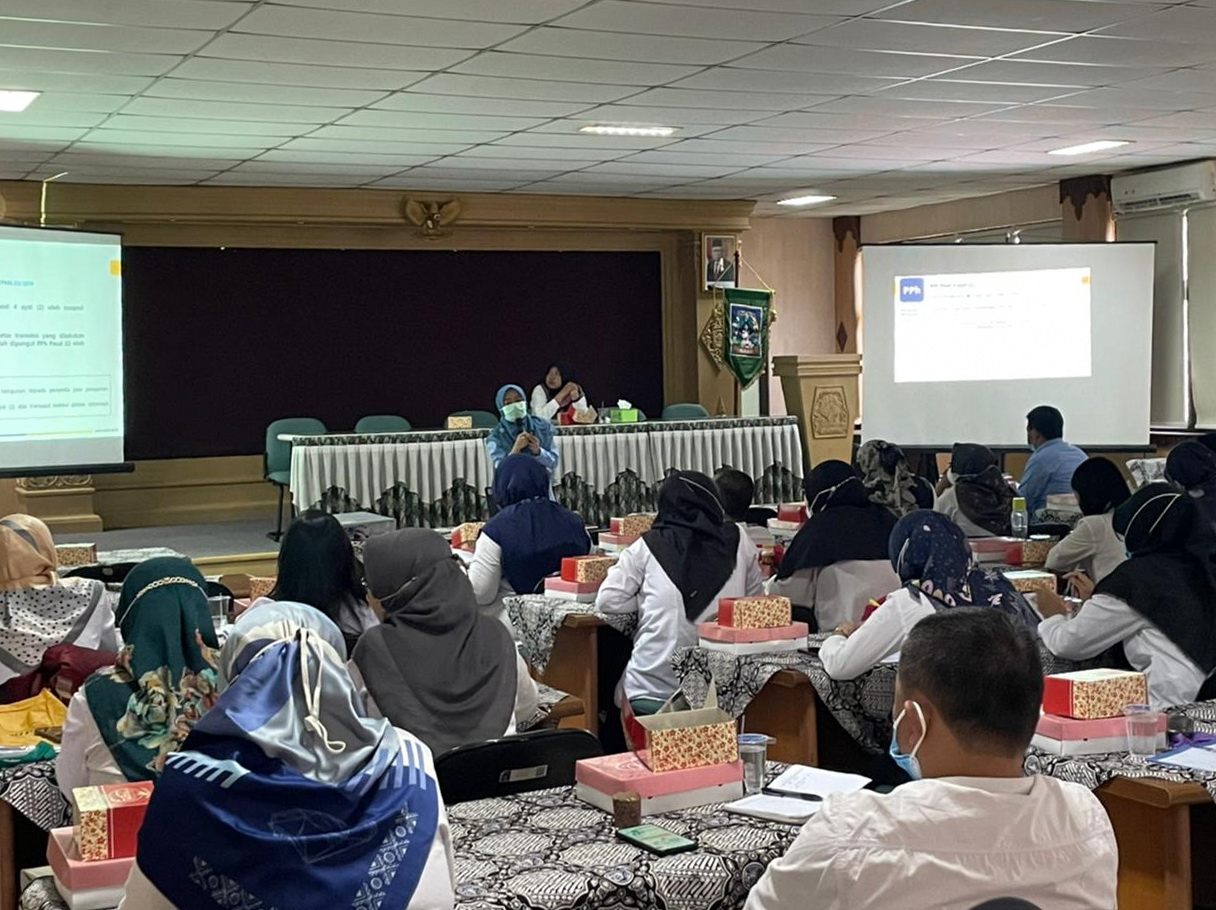
Badan Keuangan dan Aset Daerah mengadakan sosialisasi ketentuan perpajakan terbaru yaitu Sosialisasi Kewajiban Perpajakan Instansi Pemerintah sesuai PMK-58/PMK.03/2022, PMK-59/PMK.03/2022, dan PMK-70/PMK.03/2022.
Sosialisasi dibuka oleh Kepala Bidang Akuntansi dan Pelaporan BKAD Kabupaten Sleman, Eko Yuliati, SE, MSE, MSc. didampingi oleh Kepala Seksi Pengawasan IV Kantor Pelayanan Pajak Pratama Sleman, Enggar Ferianto beserta staf Miftarul Lisa, Melina Susilowati, Anaalaili Nawaz, dan Jalu Waris. Diikuti oleh seluruh Bendahara se-Kabupaten Sleman bertempat di RR IIIA dan RR IIIB Lantai 3 BKAD Kabupaten Sleman, Rabu 18 Mei 2022.
PMK-58/PMK.03/2022 tentang Penunjukkan Pihak Lain Sebagai Pemungut Pajak dan Tata Cara Pemungutan, Penyetoran, dan/atau Pelaporan Pajak yang Dipungut oleh Pihak Lain atas Transaksi Pengadaan Barang dan/atau Jasa melalui Sistem Informasi Pengadaan Pemerintah. Ruang lingkup dari peraturan tersebut meliputi transaksi pengadaan barang dan/atau jasa dilakukan dalam Sistem informasi Pengadaan Pemerintah, trasnsaksi pengadaan difasilitasi oleh PPMSE berupa marketplace pengadaan atau ritel daring pengadaan, dan pembayaran dilakukan Uang Persediaan (UP) melalui marketplace pengadaan atau ritel daring pengadaan.
Dengan subjek marketplace dan ritel daring yang merupakan pihak lain yang ditunjuk sebagai pemungut pajak (PPh dan PPN), kemudian Rekanan Pemerintah merupakan pengusaha yang melakukan penyerahan barang dan/atau jasa melalui Sistem Informasi Pengadaan Pemerintah, dan Instansi Pemerintah merupakan user sistem pengadaan terdiri atas instansi Pemerintah Pusat, Daerah dan Desa.
Enggar juga menjelaskan PMK-59/PMK.03/2022 yang merupakan Perubahan atas PMK-231/PMK.03/2019 tentang Tata Cara Pendaftaran & Penghapusan NPWP, Pengukuhan & Pencabutan Pengukuhan PKP, serta Pemotongan &/ Pemungutan, Penyetoran, & Pelaporan Pajak Bagi Instansi Pemerintah.
“Perlunya dukungan pemerintah dalam meningkatkan penggunaan produk dalam negeri, serta mewujudkan pengadaan langsung Instansi Pemerintah yang transparan dan efisien melalui Sistem Informasi Pengadaan Pemerintah” ucapnya.
Tujuannya untuk memberikan kepastian hukum dalam pelaksanaan hak dan pemenuhan kewajiban perpajakan bagi Instansi Pemerintah yang melakukan belanja barang/jasa pemerintah secara elektronik melalui Sistem Informasi Pengadaan Pemerintah, dan mendukung Gerakan nasional nontunai dengan memberikan kemudahan perpajakan dalam pembayaran atas belanja barang/jasa pemerintah yang dilakukan dengan menggunakan kartu kredik pemerintah bagi Instansi Pemerintah Pusat, Instansi Pemerintah Daerah, dan Instansi Pemerintah Desa.
Kemudian dijelaskan PMK-70/PMK.03/2022 tentang Kriteria dan/atau Rincian Makanan dan Minuman, Jasa Kesenian dan Hiburan, Jasa Penyediaan Tempat Parkir serta Jasa Boga atau Catering yang Tidak Dikenai PPN.
Be the first to comment