
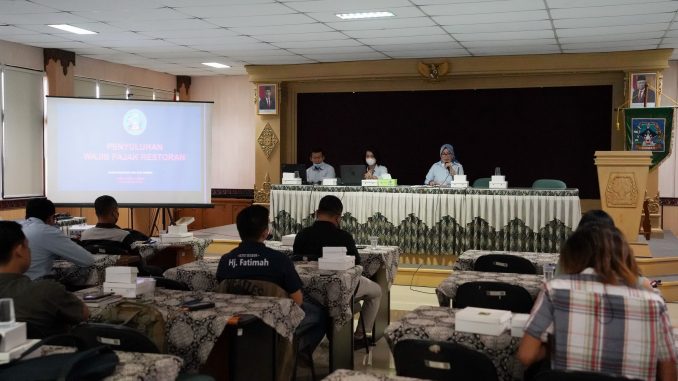
Sleman- Badan Keuangan dan Aset Daerah Kabupaten Sleman dalam acara Penyuluhan Wajib Pajak Restoran, dihadiri oleh wajib pajak restoran daerah Kabupaten Sleman.
Penyuluhan dibuka oleh Kepala Bidang Penagihan dan Pengembangan, Kusniati, S.E., M.M. didampingi oleh Kepala Bidang Pendaftaran Pendataan dan Penetapan, Rodentus Condrosulistyo, S.E., M.M., Analis Keuangan Pusat dan Daerah Ahli Muda pada Badan Keuangan dan Aset Daerah dan selaku Sub-Koordinator Kelompok Substansi Pendataan Bidang Pendaftaran, Pendataan, dan Penetapan, Liliana Sukawati, ST, M.IDS, M.Ec.Dev., dan Analis Keuangan Pusat dan Daerah Ahli Muda pada Badan Keuangan dan Aset Daerah dan selaku Sub-Koordinator Kelompok Substansi Pengembangan Pendapatan Asli Daerah Bidang Penagihan dan Pengembangan, Danang Mintoko, S.E. Bertempat di RR III B Lt.3 BKAD Kabupaten Sleman, Selasa (23/08).
Dijelaskan dasar hukum terkait pajak restoran, UU no. 28 tahun 2009 tentang Pajak Daerah dan Retribusi Daerah, UU no. 1 tahun 2022 tentang Hubungan Keuangan Pusat dan Daerah, Perbup Sleman no. 47 tahun 2013 tentang Tata Cara Pemungutan Pajak Daerah, Perbup Sleman no. 112 tahun 2016 tentang Perubahan atas Perbup Sleman no. 47 tahun 2013 tentang Tata Cara Pemungutan Pajak Daerah, Perbup Sleman no. 23 tahun 2019 tentang Sistem Pemantauan Pelaporan dan Pembayaran Pajak Daerah secara Online, dan Perbup Sleman no. 11.1 tahun 2020 tentang Petunjuk Pelaksanaan Pelaporan, Perhitungan dan Pembayaran Pajak Restoran.
Menurut lembaga pemungutnya, pajak dibedakan menjadi Pajak Pusat, dipungut oleh Pemerintah Pusat (Direktorat Jenderal Pajak) dan Pajak Daerah, dipungut oleh Pemerintah Daerah di tingkat Provinsi dan Kabupaten/Kota.
Jenis pajak pusat antara lain, Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM), Bea Materai, PBB sektor Perhutanan, Pertanian, Perkebunan, Pertambangan Minyak dan Gas Alam, Pertambangan Panas Bumi, dan sektor lainnya.
Pajak restoran merupakan penyumbang tiga terbesar penerimaan pajak daerah di Kabupaten Sleman dan termasuk jenis pajak dengan self assessment system.
Pajak restoran adalah pajak atas pelayanan yang disediakan oleh restoran. Sedangkan restoran adalah fasilitas penyedia makanan dan/atau minuman dengan dipungut bayaran, yang mencakup juga rumah makan, kafetaria, kantin, warung, bar, dan sejenisnya termasuk jasa boga/katering.
Pelaporan Pajak Restoran, wajib pajak melaporkan pajak restoran menggunakan Surat Pemberitahuan Pajak Daerah (SPTPD) elektronik atau e-SPTPD, kemudian SPTPD disampaikan dengan benar, lengkap, dan jelas di laman pajak.slemankab.go.id, selanjutnya SPTPD disampaikan paling lambat tanggal 20 setelah berakhirnya masa pajak yang bersangkutan. Wajib pajak yang tidak mengisi dan menyampaikan e-SPTPD diberikan teguran tertulis maupun elektronik.
Pajak restoran termasuk pajak daerah yang menggunakan self assessment system sehingga wajib pajak diberikan kepercayaan untuk menghitung, melaporkan, dan membayar sendiri pajak restoran. Meskipun demikian, Pemerintah Kabupaten Sleman tetap melakukan kontrol untuk memastikan bahwa yang dilaporkan wajib pajak telah benar adanya. Kontrol Pemerintah Kabupaten Sleman dilakukan dalam cara pengawasan secara manual dengan pemeriksaan dan pengawasan secara elektronik dengan pemasangan alat perekam transaksi online.
Pemeriksaan dapat dilakukan oleh Kantor Akuntan Publik (KAP) atau pemeriksa BKAD Kabupaten Sleman dan dilakukan terhadap wajib pajak yang diduga melaporkan omset pajak restoran tidak sesuai dengan keadaan yang sebenarnya. Kontrol terhadap wajib pajak restoran juga dilakukan dengan memasang alat perekam transaksi online di tempat usaha wajib pajak sebagaimana diatur dalam Peraturan Bupati Kabupaten Sleman Nomor 23 tahun 2019 tentang Sistem Pemantauan Pelaporan dan Pembayaran Pajak Daerah secara Online.


Be the first to comment