
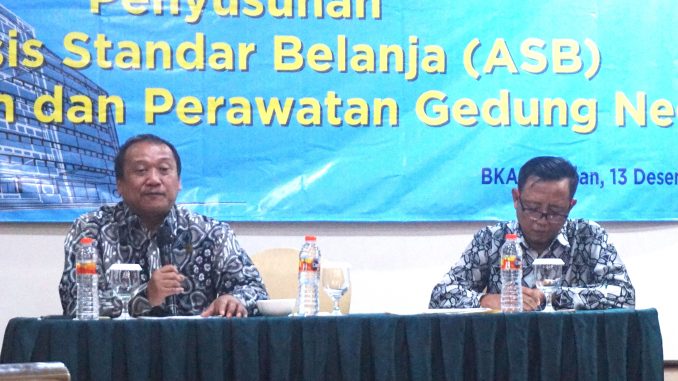
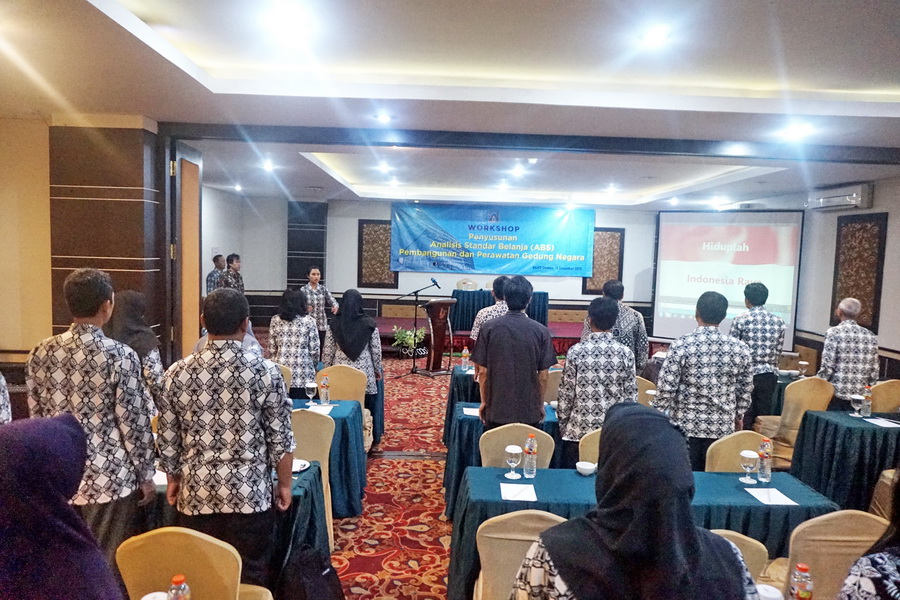
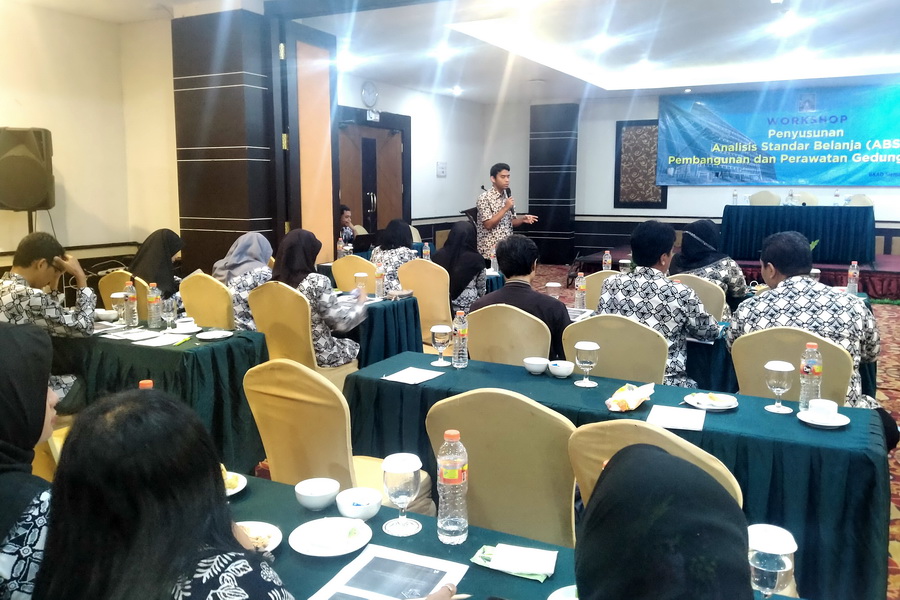
SLEMAN, melalui Bidang Anggaran Badan Keuangan dan Aset Daerah Kabupaten Sleman menyelenggarakan Workshop Penyusunan Analisis Standar Belanja (ASB) Pembangunan dan Perawatan Bangunan Gedung Negara.(13/12/19)
Dengan mendatangkan nara sumber Kepala Biro Organisasi, Sekretariat Daerah, Daerah Istimewa Yogyakarta, Drs. Yb. Jarot Budi Harjo dan Syarif Hidayat, ST dari Direktorat Bina Penataan bangunan, Direktorat Jendral Cipta Karya, Kementerian Pekerjaan Umum dan Perumahan Rakyat. Bertempat di Ruang Orchid, The Rich Hotel, Yogyakarta.
Workshop dibuka oleh Kepala Badan Keuangan Daerah Kabupaten Sleman Harda Kiswaya, SE, M.Si diwakilkan oleh Kepala Bidang Anggaran, Drs. Muhamad Aji Wibowo, M.Si.
Penyusunan Analisis Standar Belanja (ASB) merupakan amanat Undang-undang Nomor 23 Tahun 2014 tentang Pemerintah Daerah dan Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah serta sejalan dengan rencana aksi Pemerintah Kabupaten Sleman dengan KPK berkaitan integrasi ASB dan SHBJ dalam Sistem Perencanaan.
Pada tahun ini Pemerintah Kabupaten Sleman telah menetapkan Peraturan Bupati Sleman Nomor 26 Tahun 2019 tentang Analisis Standar Belanja dan telah dipergunakan dalam penyusunan RKA-SKPD untuk APBD Tahun Anggaran 2020. Jenis ASB Sleman yang ditetapkan mendasarkan pada nomenklatur kegiatan. Dengan terbitnya Permendagri Nomor 90 Tahun 2019 tentang Klasifikasi, Kodefikasi, dan Nomenklatur Perencanaan Pembangunan dan Keuangan Daerah, maka ASB Pemerintah Kabupaten Sleman perlu dilakukan penyesuaian.
Sejalan dengan amanat Peraturan Presiden Nomor 73 Tahun 2011 tentang Pembangunan Bangunan Gedung Negara bahwa pembangunan Gedung Negara termasuk perawatannya prinsipnya bermuara pada tertib pembiayaan, tertib mutu atau kualitas dan tertib waktu pelaksanaan pembangunan dan perawatannya.
“Kami berharap ASB pembangunan dan perawatan Bangunan Gedung Negara yang dapat menjamin kewajaran biaya sebuah kegiatan pembangunan dan perawatan Bangunan Gedung Negara sehinggga tercipta tertib pembiayaan, tertib mutu atau kualitas dan tertib waktu pelaksanaan pembangunan dan perawatan Bangunan Gedung Negara”, tambah Muhamad Aji.
Pemerintah Daerah Daerah Istimewa Yogyakarta telah mempunyai dan menerapkan ASB yang merupakan best practise yang dapat dijadikan pedoman penyusunan ASB di Kabupaten Sleman.
Jarot Budi, Kepala Biro Organisasi, Sekretariat Daerah menjelaskan bahwa akan muncul permasalahan jika pembangunan dan perwatan bangunan gedung negara tidak menggunakan ASB.
Penentuan anggaran secara incremental, menambah dan mengurangi jumlah rupiah pada item item anggaran yang telah ada dan tidak ada kajian yang mendalam misal kegiatan tahun 2020 naik sebesar 10 % dari tahun 2019.
Penentuan anggaran dipengaruhi oleh Nama Kegaiatan dan Siapa yang mengajukan jika yang mengajukan SKPD yang Power Full akan mendapatkan alokasi yang lebih tinggi dari SKPD yang lain.
“Sulit menilai kewajaran beban kerja dan biaya suatu kegiatan, penentuan Anggaran menjadi subyketif, tidak memiliki argumen jika dikatakan melakukan pemborosan, penyusunan angaran menjadi molor dari jadwal waktu yang ada”, jelasnya.
Sehingga didapatkan solusi alternatif untuk membangun pembangunan dan perwatan bangunan gedung negara dengan menggunakan ASB.
Penerapan ASB tidak lepas dari komitmen TAPD, dalam penyusunan RKPD, KUA, PPAS, RAPBD, RKA, DPA, serta review perencanaan berdasarkan ASB oleh Inspektorat.
Pembangunan bangunan gedung negara membutuhkan persiapan dan pasca kontruksi seperti yang dijelaskan oleh Syarif Hidayat. Persiapan Perencanaan Kebutuhan, Pendanaan dan Penyediaan Dana serta pasca konstruksi seperti status barang milik negara, sertifikat laik fungsi dan pendaftaran bangunan gedung negara.
Bangunan Gedung Negara adalah bangunan gedung untuk keperluan dinas yang menjadi barang milik negara/daerah dan diadakan dengan sumber pembiayaan yang berasal dari dana APBN, dan/atau APBD, atau perolehan lainnya yang sah.
Pembangunan Bangunan Gedung Negara adalah kegiatan mendirikan Bangunan Gedung Negara yang diselenggarakan melalui tahap perencanaan teknis, pelaksanaan kontraksi, dan pengawasannya, baik merupakan pembangunan baru, perawatan bangunan gedung, maupun perluasan gedung yang sudah ada, dan/atau lanjutan pembangunan bengunan gedung.
“Biaya manajemen kontruksi, biaya pengawas kontruksi dan biaya pengelolaan kegiatan, dihitung berdasarkan persentase terhadap biaya pelaksanaan konstruksi sesuai dengan klasifikasi bangunan gedung negara”, tegasnya.
Biaya pekerjaan lain yang menyertai atau melengkapi Pembangunan sebagaimana merupakan biaya pekerjaan yang terkait tetapi terpisah dengan Pembangunan Bangunan Gedung Negara, untuk memenuhi ketentuan peraturan perundangundangan.
Be the first to comment